杠杆不是加速器:新昌股票配资的风险地图与计算清单
行情像一条忽宽忽窄的河:平静时,杠杆让收益显得轻快;浪头一起,亏损也会被同步放大。搜索“新昌股票配资”时,先别急着比较倍数和利率,先确认交易渠道是否合法、资金去向是否透明,以及最坏情形下自己能否承担损失。任何市场波动预判都不是保证,政策、财报、突发事件和交易拥挤度都可能改变走势。
看流动性,别只盯成交额。还要观察买卖价差、盘口深度、停牌或涨跌停风险,以及目标股票能否在需要时顺利卖出。流动性变差时,挂单未必成交;若账户触及合同约定的预警或处置条件,可能被要求补足资金或平仓。具体条件应以合法机构披露的合同和最新规则为准,不能把口头承诺当保障。
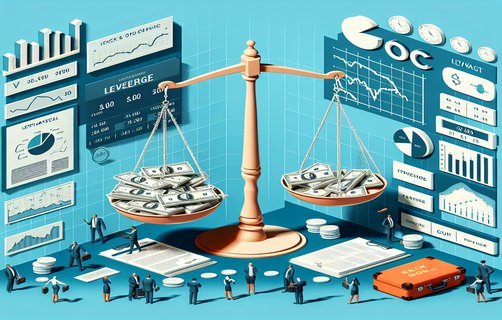
**先算账,再谈配资:**假设自有资金10万元、借入10万元,持仓总额20万元,暂不计利息和费用。若持仓下跌10%,资产约剩18万元,偿还借款后权益约8万元——本金已损失20%。再叠加利息、手续费、滑点或无法及时卖出,结果可能更差。这个例子只是计算演示,不是收益预测。
**实操核验四步:**①查验经营主体、监管信息和资金存管安排;优先了解持牌证券公司依法开展的融资融券业务,核对适当性要求、合同及风险揭示。②逐项核对利率、计费方式、期限、追加保证金、平仓线、违约责任与退出流程。③用小额情景表测算下跌5%、10%、20%时的权益变化,并把费用和滑点计入。④预留生活应急金,不借消费贷、信用卡资金参与,也不因“回本”冲动加仓。
所谓投资保障,首先是风险识别和资金隔离,而非承诺保本。监管部门与交易所关于融资融券的规则、风险揭示和业务要求,应以官方最新文本为准;未获许可的配资渠道可能存在账户控制、资金挪用、合同争议和强平风险。资金恢复能力可用“可自由支配现金÷每月必要支出”估算:若这笔储备不足以覆盖数月开支,就不宜承担高波动杠杆风险。看不懂合同、无法核验资金流向,最稳妥的步骤就是暂停入金。
你会先核验资质,还是先比较费率?
你能接受账户权益最多回撤多少?
如果无法及时卖出,你准备如何应对?
评论
小周看市
用10万本金的例子解释得很直观,杠杆后亏损比例确实容易被低估。
Mia
最有用的是核对合同和资金流向这几步,不能只看宣传里的低费率。
陈同学
我投“先核验资质”。想再了解一下融资融券和场外配资的区别。